Első lakás Nyíregyházán: hogyan kombinálható a CSOK Plusz, a Babaváró és a lakáshitel
Gyakorlati útmutató nyíregyházi fiataloknak: mik a feltételek, milyen lépésekre számítsanak, és hogyan zajlik a hitelügyintézés a gyakorlatban, amikor CSOK Pluszt, Babavárót és lakáshitelt szeretnének együtt használni.
Miért érdemes kombinálni a támogatásokat és a hitelt?
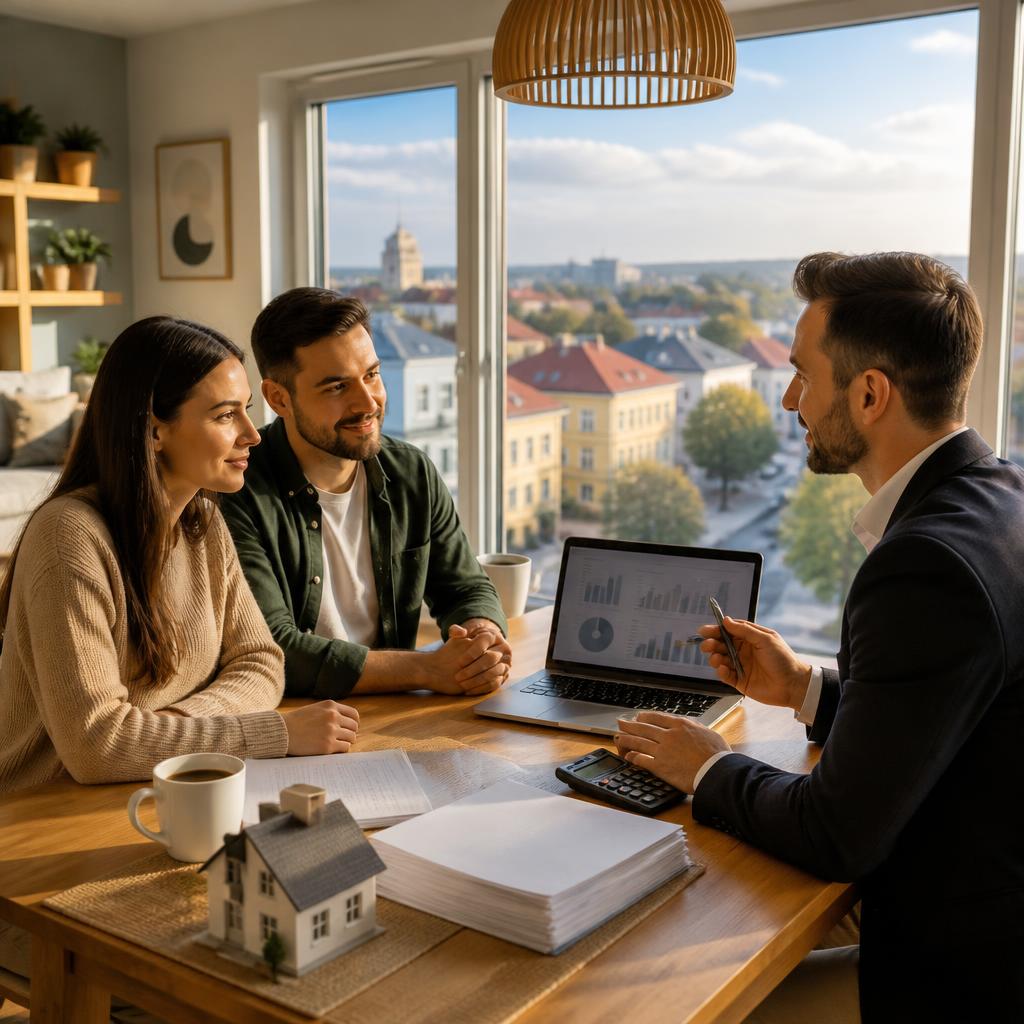
Első lakás vásárlásakor több forrás összevonása csökkentheti a saját megtakarítással szembeni elvárást és javíthatja a finanszírozhatóságot: a CSOK Plusz állami támogatást ad bizonyos család- és lakásjellemzők esetén, a Babaváró tőke- vagy kedvezményes törlesztésű konstrukció lehet fiatal házasoknak, míg a lakáshitel fedezi a hiányzó vételár-részt. A kombináció tudatos tervezéssel többféle helyzetet képes lefedni, de a szabályok és banki elvárások miatt érdemes előre tájékozódni.
Áttekintés: mire figyeljünk a CSOK Plusz, Babaváró és lakáshitel esetén?
Minden támogatásnak és hitelnek megvannak a saját jogosultsági feltételei: családi státusz, gyermekek száma vagy vállalása, életkor, a megvásárolni kívánt ingatlan típusa és műszaki állapota, továbbá a hitelhez szükséges jövedelmi és foglalkoztatási követelmények. Bankonként eltérő lehet a kockázatvállalás és a dokumentumkérés, ezért a lehető leghamarabb érdemes előminősítést kérni és a jogosultsági feltételeket tisztázni.
Kinek érdemes elsőként a jogosultságát ellenőrizni?
Első lépésként azt érdemes megnézni, hogy jogosultak vagyunk-e CSOK Pluszra és Babaváróra: ez befolyásolja, mennyi saját forrásra lesz szükség. A lakáshitelhez a bank a hitelképességet vizsgálja (jövedelem, munkaviszony, meglévő adósságok), így érdemes előminősítést kérni. Ha egy támogatás feltételei hiányoznak, a kombináció nem biztos, hogy megvalósítható, ezért a sorrendet és a tervezést a jogosultság határozza meg.
A gyakorlati lépések: tervezéstől a kulcsátvételig
1) Tájékozódás: ismerjük meg a támogatások és a bankok alapfeltételeit. 2) Előminősítés: kérjünk hitelbírálatot a kiválasztott banktól, hogy lássuk a lehetséges hitelkeretet. 3) Jogosultság rendezése: intézzük a CSOK/Babaváró feltételeit, szükséges esetben hiteltanácsadó vagy Credipass segítségével. 4) Ingatlan kiválasztása és foglaló: csak akkor kössük le az ingatlant, ha a finanszírozás reálisan biztosítható. 5) Hivatalos szerződések és folyósítás: a bank és a támogatási hatóság ügyintézése után történik a végső szerződéskötés és a pénzmozgás. Ennek a sorrendnek a betartása minimalizálja a kockázatot és a késedelmeket.
Milyen dokumentumokra készüljünk fel?
Általános dokumentumok: személyazonosító okmányok, lakcímkártya, családi állapotot igazoló dokumentumok, jövedelemigazolások (munkáltatói igazolás, bankszámlakivonatok), adóbevallás, előző hitelekre vonatkozó dokumentáció. CSOK és Babaváró esetén további igazolások lehetnek szükségesek (születési anyakönyvi kivonatok, házassági anyakönyvi kivonat, gyermekvállalásról szóló nyilatkozatok). Ingatlannál szükség lehet energetikai tanúsítványra, tulajdoni lapra és adásvételi előkészítő dokumentumokra. A pontos listát mindig a választott bank és a támogatást kezelő szervezet adja meg.
Időzítés és cash-flow: mire figyeljünk a folyósításnál?
A támogatások és a hitel folyósítása különböző ütemben zajlik: a támogatások jóváhagyása és a banki folyamatok időigényesek lehetnek. Fontos, hogy a vevő és eladó elvárásai összehangolódjanak: a foglaló, előleg és a végső fizetési ütemezés tervezésekor vegyük figyelembe a várható ügyintézési határidőket. Célszerű tartalékolni likvid forrást váratlan csúszásokra, és írásban rögzíteni a határidőket a szerződésben.
Gyakori buktatók és hogyan kerüljük el őket
Gyakran előforduló problémák: megtévesztő ígéretek, lassú ügyintézés, pontatlan dokumentumok vagy a finanszírozás időzítésének félreértése. Ezért mindig kérjünk írásos tájékoztatást határidőkről, előminősítést a banktól, és használjunk pénzügyi tanácsadót, aki ismeri a CSOK és Babaváró speciális feltételeit. Tapasztalatok szerint az ügyfelek nagyra értékelik, ha az ingatlanos készséges és segítőkész az ügyintézés során; egy vásárló például kiemelte, hogy gördülékeny volt a lakásátadás és a szerződéskötés, ami az előzetes közreműködés hatékonyságát mutatja.
Miben segít egy helyi ingatlaniroda és Credipass partner?
Egy gyakorlott ingatlaniroda a helyi piac ismeretével, kapcsolatrendszerrel és kiegészítő szolgáltatásokkal (piaci értékbecslés, energetikai tanúsítvány, jogi háttér) megkönnyítheti a folyamatot. A Credipass jellegű hiteltanácsadás segít összeállítani a finanszírozási csomagot, előkészíteni a szükséges dokumentumokat és koordinálni a banki ügyintézést. Irodánk eseteiben ügyfelek többször dicsérték a segítőkész hozzáállást, ami különösen értékes, amikor több támogatás és hitel egyidejű összehangolásáról van szó.
Tippek a nyíregyházi és környékbeli piacra
Nyíregyháza és a megyei agglomeráció ingatlanpiacán érdemes figyelembe venni a helyi árszinteket, a kereslet változásait és az infrastruktúra fejlesztéseit. Hasznos szempontok: milyen a közlekedés, iskolák és boltok elérhetősége, valamint az ingatlan állapota és korszerűsíthetősége (mert ez befolyásolja a CSOK feltételeit és a későbbi eladhatóságot). Az első lakást vásárlóknak ajánlott hosszabb távú szemlélettel tervezni: a finanszírozási struktúra mellett gondoljunk a fenntartási költségekre is.
Következő lépések: hogyan kezdjen hozzá a finanszírozáshoz?
Kezdje előminősítéssel egy választott banknál, egyeztessen pénzügyi tanácsadóval, és készítse össze a legfontosabb dokumentumokat. Ha szeretné, egyeztessen időpontot helyi ingatlaniroda pénzügyi tanácsadójával (Credipass), aki segít a jogosultságok felmérésében, a támogatások és hitel kombinációjának előkalkulációjában, valamint az ügyintézés menetének összehangolásában. A gondos előkészítés csökkenti a késődleges meglepetéseket és növeli az ügylet gördülékenységét.
Customer review
Article by
Duna House: Nyíregyháza, Búza tér ingatlaniroda
Közel két évtizede működő irodánk nemcsak helyi, de országos háttérrel is támogatja a hozzánk forduló ügyfeleket. Célunk, hogy minden ügylet átláthatóan, biztonságosan és gördülékenyen valósuljon meg – legyen szó lakásról, családi házról, telekről vagy befektetési ingatlanról. Szolgáltatásaink: - Lakóingatlanok: társasházi lakások, családi házak, telkek - Ipari és kereskedelmi ingatlanok: raktárak, irodák, üzlethelyiségek - Befektetési ingatlanok: kisebb lakásoktól prémium üzleti projektekig - Hitel- és pénzügyi tanácsadás (Credipass): CSOK Plusz, Babaváró, Falusi CSOK, lakáshitel, személyi kölcsön - Kiegészítő szolgáltatások: piaci értékbecslés, energetikai tanúsítvány, jogi háttér Hisszük, hogy az ingatlan nem csak tranzakció.